
全国咨询热线
全国咨询热线

全球目标信号仍在,法律与问责仍待补位
一份连续多年发布的全球碳中和评估报告显示,截至2026年5月,全球已有167个国家和地区提出碳中和类目标,较上一年度仅增加2个;但真正以法律形式确立的仅37个国家,写入政策文件的共73国。这167个国家和地区中,158个已建立报告机制,具备问责安排的仅46个。
报告指出,目标数量增长已接近饱和,质量有所改善,覆盖全部温室气体的国家增加16个;但消费侧排放、国际航空航运覆盖不足,仍是目标体系的主要缺口。
评估按目标雄心与减排成效将各国划分为四类,中国在政策、行动得分上表现突出。分析认为,法律保障与问责机制正成为决定目标可信度的关键:下一步减碳会越来越多触及既有利益格局,若无清晰的法律基础,政策执行将面临更多争议。
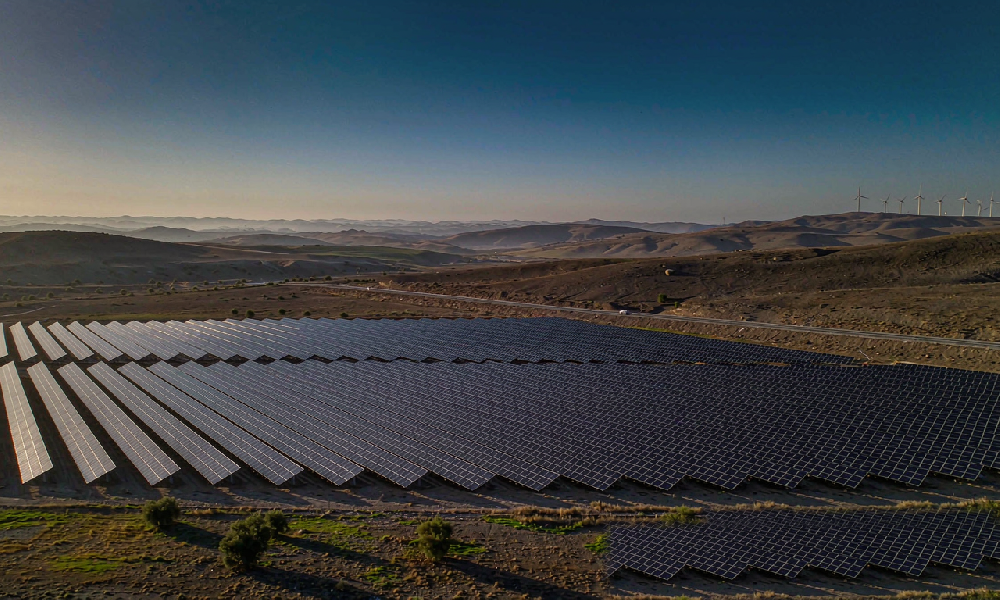
全球清洁能源装机规模持续扩张(示意图)
与会者也呼吁,全球碳中和应从“提目标”转向“抓执行”,补齐制度与系统能力短板,疏通技术扩散渠道。
技术动能分化,系统消纳成关键制约
技术层面的进展,是转型动能直观的体现。报告显示,2025年全球可再生能源装机达5149吉瓦,占电力总装机的49.4%,年度新增692吉瓦;全球清洁能源投资约2.2万亿美元,接近化石能源投资的两倍。在部分市场,风电、光伏和储能提供可靠供电的成本已低于新建煤电,主要瓶颈已从技术可行性转向市场机制与系统配套能力建设。
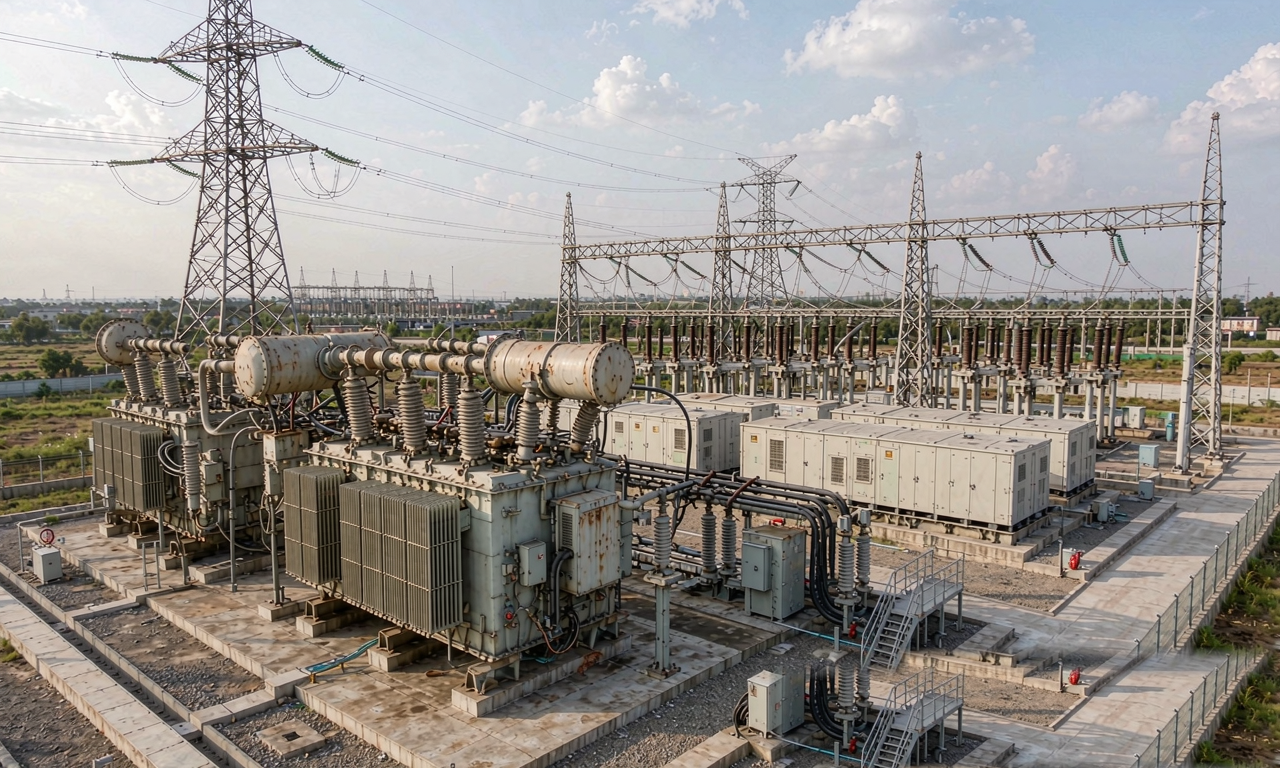
电网与储能配套是新能源消纳的关键(示意图)
但系统消纳能力不足,正成为转型提速的关键制约。全球仍有超过2500吉瓦的新能源项目滞留在并网队列中。按当前趋势外推,2030年全球可再生能源装机预计约10082吉瓦,仅相当于三倍可再生能源目标的91.7%,按期达标概率仅为3.3%。即便装机接近目标,2030年可再生能源发电量也仅为化石燃料发电量的74.7%,清洁电力主要用于满足新增用电需求,尚未真正替代化石能源发电存量。
新兴技术领域,规划与落地的落差也较为明显。2025年全球绿氢产能仅相当于2030年净零情景需求的0.57%;全球654个相关规划项目中仅77个进入实际运行阶段。
扩散动能遇摩擦,合作红利面临侵蚀
国际合作与技术扩散曾是清洁技术降本的重要引擎,如今正受到贸易壁垒的持续冲击。评估模型显示,2010至2024年全球光伏单位成本降幅中约24%、陆上风电约43%与全球参与机制相关;2011至2024年全球风光产业累计资金节约约9.16万亿美元。但升级情景下全球净福利损失约18.1亿美元,极端情景下损失约55.5亿美元,技术扩散动能面临明显的边际摩擦。
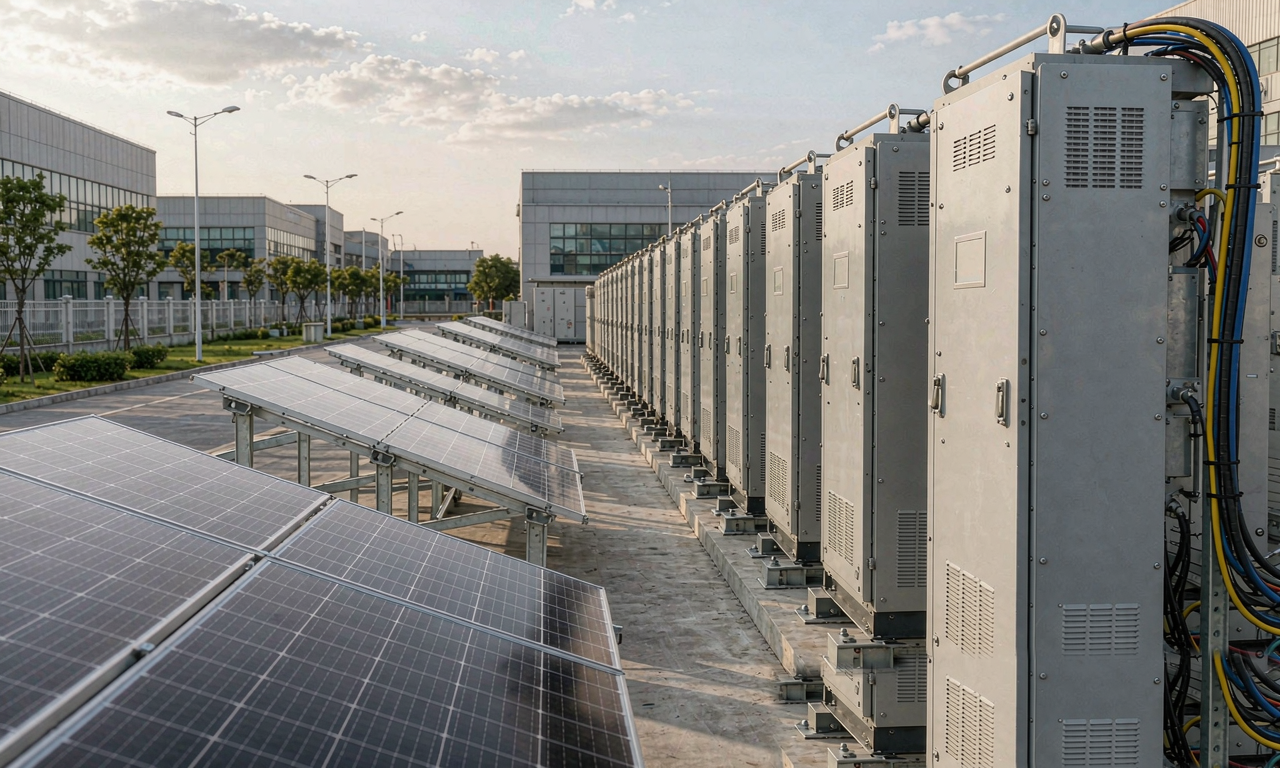
绿色能源装备产业集群加速形成(示意图)
中国的规模外溢效应尤为突出。2025年中国新增可再生能源装机占全球64%,电动车保有量占全球58.9%,绿氢新增产能占全球70%。测算表明,过去十几年全球光伏降本超六成、风电降本超八成来自中国贡献,每年可缓解约四分之一的全球可再生能源投资缺口。
整体来看,这份报告将全球碳中和的叙事,从“谁提出了目标”推向“谁具备把目标落地的能力”。目标动能信号坚实但问责滞后,技术动能分化明显,金融动能尚未形成,扩散动能存在边际摩擦,系统承载动能滞后于装机扩张。当目标数量与法律保障、装机规模与并网能力、降本红利与贸易壁垒形成鲜明对照,全球碳中和的赛点,已经转向执行落地、系统能力建设与开放合作。
武汉国佰电力是一家专业的电力检测设备厂家,密切关注电力电网相关行业的发展与动态,了解更多访问武汉国佰电力官网:http://www.whguobai.com/。

Copyright © 2022 武汉国佰电力设备有限公司 All Rights Reserved.鄂ICP备2022017288号-1 XML地图
 扫一扫咨询微信客服
